
企业怎么选财税服务机构?代理记账公司与会计师事务所资质核验清单
选择财税服务机构,先分清代理记账机构与会计师事务所的业务边界,再按营业执照、行业许可、合同主体、交付清单、信用记录逐项核验。

企业税务合规和财务规划怎么做?合法降低经营成本的边界与方法
企业税务合规与财务规划的核心是在现行税法框架内,通过规范核算、合法适用优惠、合理安排交易降低成本,与偷逃税的边界在于真实业务与依法申报。
会计合规化 11 月同时收紧两头:付出去的钱要有票,做账的人要有名
2026 年 11 月两件事同月落地:28 号公告让付给个人的钱必须留凭证与扣缴记录,财会〔2026〕13 号把"谁做的账"落到可追溯的执业主体。代账费降不下去的真正原因,不是人工涨了,是"没人担责"这项隐性折扣到期了。
税务处罚裁量基准全国统一后,第一反应该从"找人"改成"补缴"
2026 年 11 月 1 日起全国一套裁量基准:9 类 66 项、逐项 1–5 档、合计 269 档。统一的是阶次与适用条件,不是每一项的档位密度——检查类 3 项不设轻微档,发票类 26 项只有 8 项留了不罚空间。第一反应从"找人"改成"补缴"。

离岸信托申报:税率只有一个,日期有四个
离岸信托个税只有 20% 一档税率,但装入日、纳税年度终了日、汇率锚所在年度、终止或转换身份日这四个日期,分别决定这一次转让值多少、这一年滚出多少、折人民币用哪天的中间价、最后一笔一次结清多少。2026 年 11 月 13 日财政部与税务总局八问口径把其中三条写死,日期选错即换一套口径。
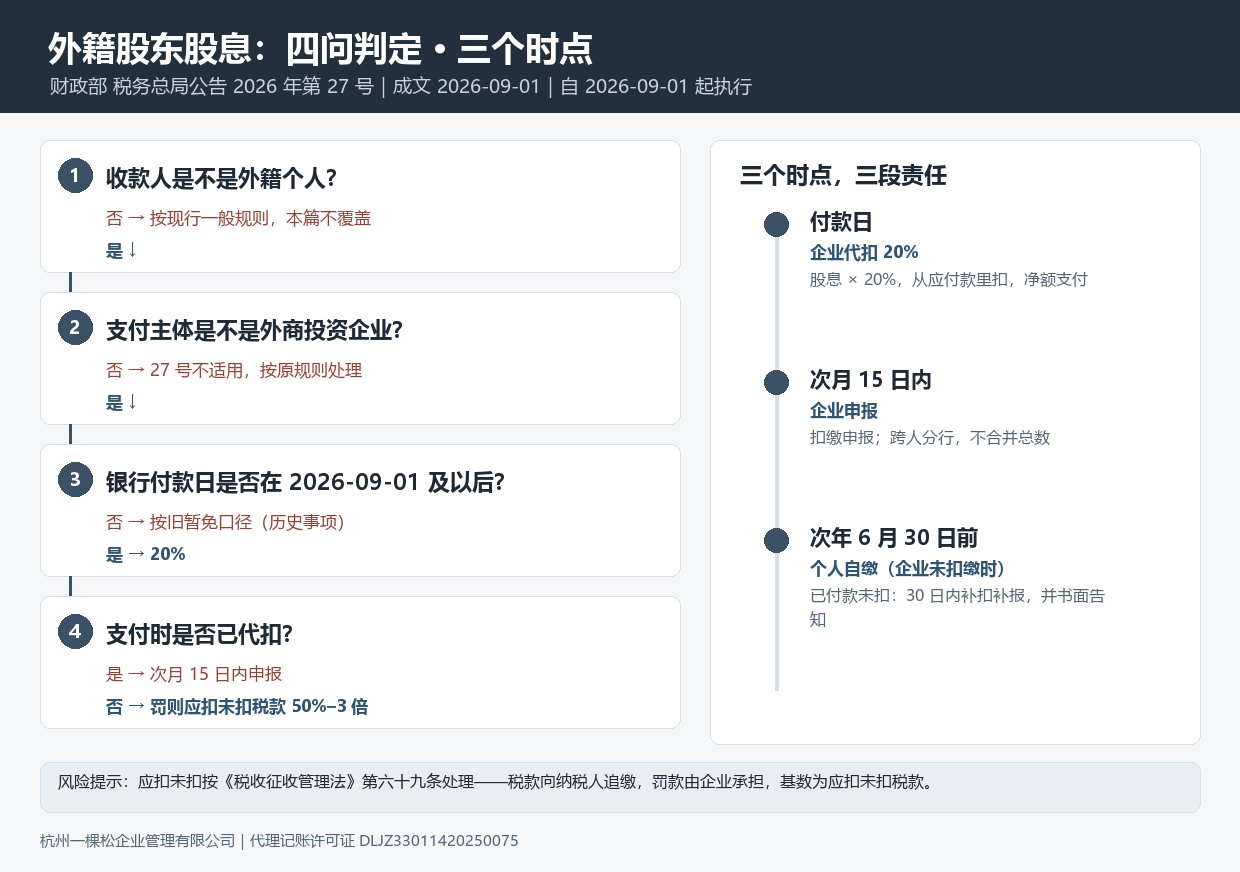
外籍股东分红不再免税:20% 的税,扣缴义务在付钱的那家企业
财政部 税务总局公告 2026 年第 27 号自 2026 年 9 月 1 日起执行,废止财税字〔1994〕20 号第二条第(八)项的暂免规定:外籍个人从外商投资企业取得的股息红利改按 20% 缴纳,由支付企业代扣代缴。本文给出三条判断——分水岭是银行付款日而非决议日;应扣未扣罚的是企业,罚基数是那笔没扣的税而非 2,000 元;扣缴义务正在向付款方集中。附五步操作指引与一笔 200 万元分红的两种结果推演。
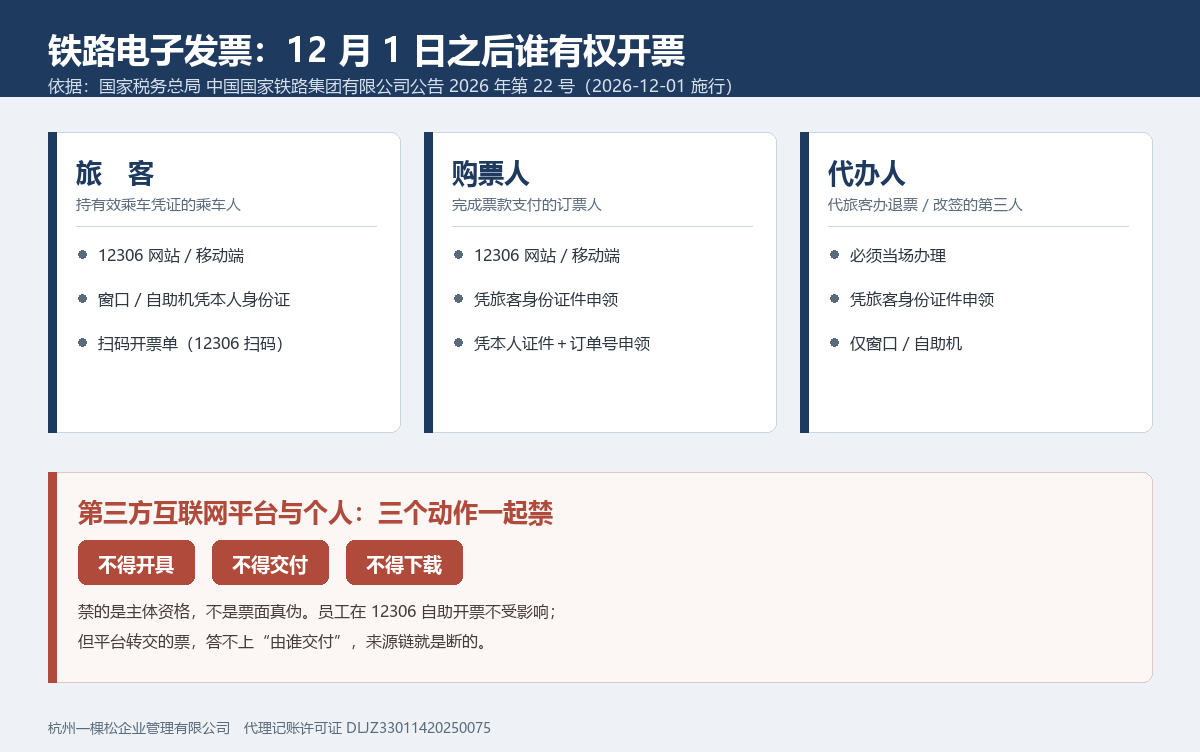
12 月 1 日起,火车票发票只能由铁路开:差旅平台代开这条路到期了
12 月 1 日起,铁路电子发票只能由铁路运输企业开具,第三方互联网平台不得提供开具、交付、下载服务。加上 11 月已落地的成品油“交易即开票”,企业差旅与用车的票据来源正在被重新划线,差旅平台的发票汇总包不再是合规路径。
不缴增值税,不等于进项不能抵:三种“不缴税”的进项待遇差在哪
25 号公告把非应税交易切成两张清单,叠加零税率与免税,一笔不缴增值税的收入,进项待遇分三档:能退、能抵、不能抵。8 月 31 日前的已发生未处理事项按新规执行,判断顺序反了,账会错两次。
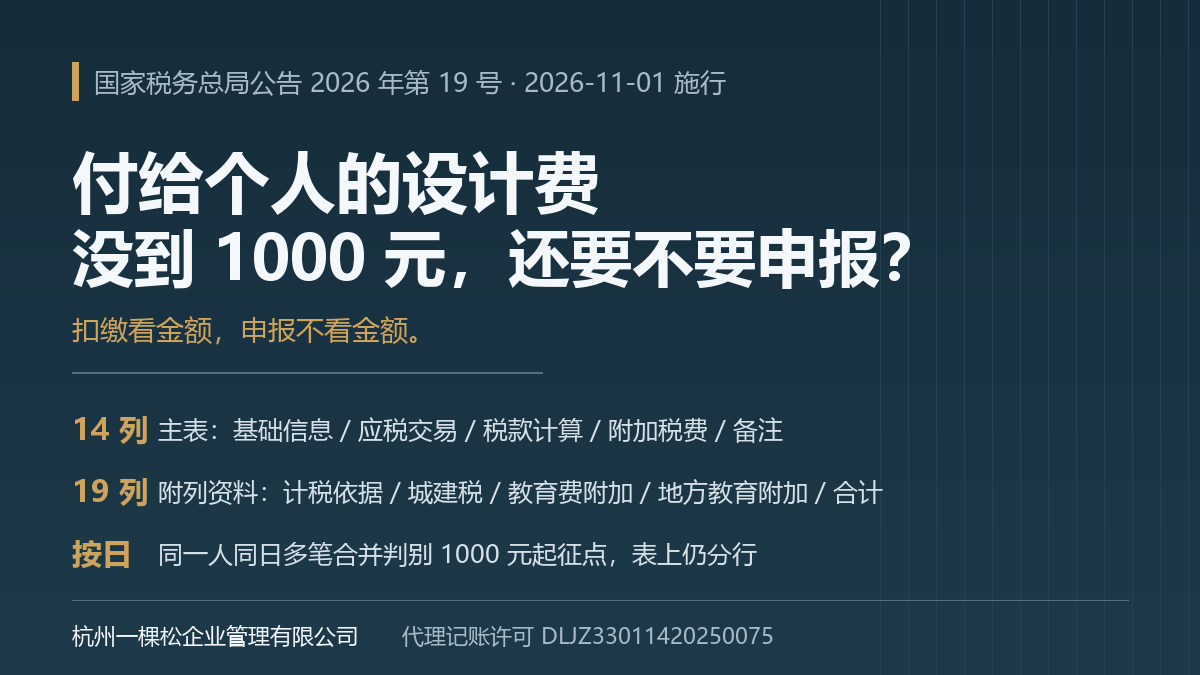
付给个人的设计费没到1000元,还要不要申报?
从2026年11月1日起,境内单位向自然人支付研发、软件、设计、咨询、广播影视制作、文化、教育七类服务价款,未达每次1000元起征点不代扣增值税,但仍要办扣缴申报。19号公告主表五类14列、附列资料七类19列按扣缴日期与项目分行,企业台账须同步改成按事件建行。