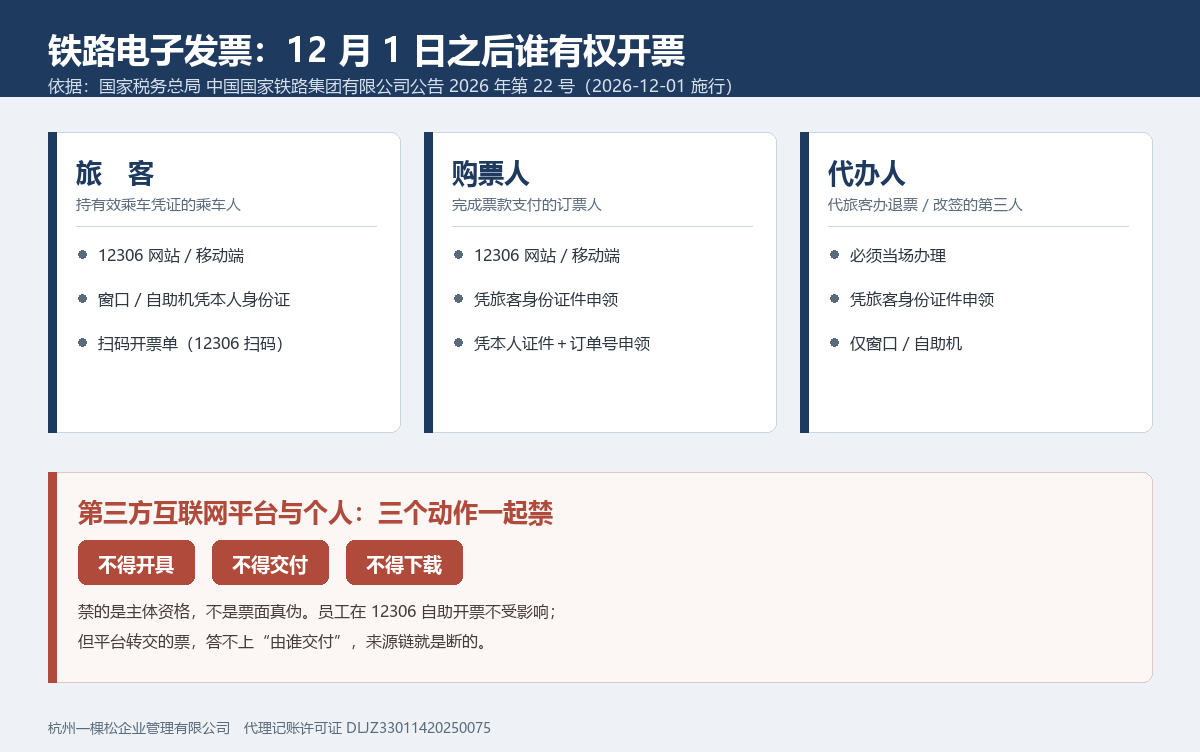
从 2026 年 12 月 1 日起,铁路客运电子发票的开票权被收回到铁路系统内部,第三方差旅平台连"代下载"都不许做。
这条不是流程优化,是主体资格的重新划定。
依据是《国家税务总局 中国国家铁路集团有限公司关于进一步优化铁路旅客运输领域全面数字化电子发票有关事项的公告》(国家税务总局 中国国家铁路集团有限公司公告 2026 年第 22 号,2026-11-04 发文,第七条定于 2026-12-01 施行),全文七条。第五条写得很直白:国铁集团所属运输企业、非控股合资公司以及地方铁路企业,在办理境内旅客运输售票、退票、改签业务时,根据旅客、购票人、代办人提供的购买方名称、统一社会信用代码和行程信息如实开具、交付电子发票;紧接着一句——任何涉铁路车票销售业务的第三方互联网平台和个人,不得提供电子发票(铁路电子客票)的开具、交付、下载等服务。
开具、交付、下载,三个动词一起禁。这句话是整份公告里最硬的一句。
开票权按身份发,不按付费方发

公告前三条把能开票的人分成三类,每一类都有明确入口。
旅客,指持有铁路有效乘车凭证的乘车人,通过 12306 或车站窗口、自助售票机办理购票、退票、改签后,在行程结束或支付退票、改签费用之后,可以自己在 12306 如实开具,也可以凭本人有效身份证件在窗口或自助机申领"扫码开票单"再开(22 号公告第一条)。
购票人,指通过 12306、车站窗口、自助售票机购买车票并完成票款支付的个人——多数情况下就是公司的行政或前台。购票人开票有三条路径:12306 线上开;凭旅客有效身份证件在窗口或自助机申领扫码开票单;凭购票人本人有效身份证件加 12306 订单号,在车站窗口申领扫码开票单(第二条)。窗口、自助机当场购票的,可以当场凭旅客证件或凭购票人证件申领。
代办人的范围被压得很窄,只指代旅客在车站窗口、自助机办理退票改签的第三人,且必须当场凭旅客有效身份证件申领扫码开票单(第三条)。申领到扫码开票单后,旅客、购票人、代办人都可以用 12306 移动端扫二维码开票(第四条)。
三类身份的入口不同,落点相同:都回到铁路自己的系统里,凭的是身份证件和订单号,不是付款记录。判断标准不是钱从哪个账户出去,是这个人有没有在铁路系统里留下可核的身份记录。
这一条改变了公司行政的工作方式。过去替老板订票,票款从公司账户走,行政顺手让平台"开公司抬头",中间不需要任何身份证明。12 月 1 日之后,行政作为购票人去开票,要么在 12306 里操作,要么带着老板的身份证件去窗口,要么凭自己的证件加订单号在窗口申领扫码单。多了一道证件核验,少了一条平台通道。
三个动词一起禁,断的是"票据来源链"
把第五条只看成"不许代开",会低估它。
行业里有一类做法不叫代开,叫归集:员工出差,票在平台订,平台在月底导出一份发票汇总包,财务拿这个包入账。平台的说辞是"我们没有开票,只是帮你把票下载下来集中交付"。
12 月 1 日之后,"下载"这个动作本身在禁止范围内。财务拿到的就不是铁路交付的原件,而是第三方转手的东西。票面信息可能是真的,但票据来源链断了——一旦被问到"这张票是谁交付给你们的",答不上来。
票面真假由铁路系统保证,交付主体是另一道门。这两件事在实务里经常被混成一件事,因为绝大多数时候票是真的、也能用;只有在核查环节,才会区分"这张票有效"和"这张票是不是由有权主体交付的"。
再看成品油那一边。按《国家税务总局关于在成品油零售领域全面推广"交易即开票"有关事项的公告》(国家税务总局公告 2026 年第 11 号,2026-06-08 成文,自发布之日起施行)第八条,全国成品油零售加油站应于 2026 年 11 月 1 日前实现"交易即开票",距今已落地半个多月。该公告第四条把四个收款场景逐一钉死:第三方支付平台收款、互联网平台收款、加油卡收款、现金赊销对公转账,全部要在交易完成后通过税务部门乐企平台即时开具。通过互联网平台收款的,平台企业要作为直连单位接入乐企平台,向入驻加油站提供乐企联用服务,并按《互联网平台企业涉税信息报送规定》报送涉税信息——平台提供的是开票能力,不是自己开票。
两件事隔一个月、一个管差旅、一个管用车,做的是同一个动作:开票的人从中间商换成交易系统。铁路把开票权收回到运输企业,成品油把开票动作钉在交易时点。中间层都往后退了一步,退到传数据的位置上。
为什么这次是收口,不是放宽
看公告标题,容易以为这是一份"更方便"的文件:新增样式、优化管理、方便报销入账。六条正文里有五条确实在做便利化——扫码开票单、三主体多渠道、样式自选。但第五条做的是相反方向的事,而且用了"任何""不得"两个词。
便利化和收口同时发生,是这几年发票管理的固定手法。把入口做多、把路径做顺,同时把主体范围收窄到系统内部。对纳税人来说,感受是"更麻烦了",对管理方来说,是"渠道可控了"。
这一层如果只看铁路,会觉得突兀:为什么偏偏卡差旅平台。把它和成品油放在一起就顺了。成品油 11 号公告把开票绑在交易数据上——加油站卖了多少油、收了多少款、开多少票,三者在乐企平台里对得上;铁路 22 号公告把开票绑在身份和行程上——谁坐的车、谁付的钱、谁开的票,三者在铁路系统里对得上。两个行业、两套系统、同一个逻辑:票不再是事后补的一张纸,而是交易发生时自动生成的一条记录。
所以判断开票权归属,不能看"谁提供服务更方便",要看"谁掌握交易数据"。差旅平台掌握的是订单,铁路掌握的是承运记录;加油平台掌握的是支付,加油站掌握的是油枪数据。数据在谁手上,开票权就归谁。这条规律在 2026 年这一个月里被演示了两次。
对企业来说,这个规律的直接含义是:以后判断一张票能不能用,先问"这张票是从数据源头开出来的,还是从中间层转出来的"。前者即便形式粗糙也稳,后者即便票面漂亮也要打问号。
加油卡有两个时点,只能选一个

成品油 11 号公告第四条第三项还有一句容易被跳过的话:购买方可以选择在充值时开具不征税普通发票,也可以选择在加油时开具普通发票或者增值税专用发票。
这是一个二选一。不是"两票都要",也不是"两张都能抵"。
充值开的是不征税普通发票,本身不带进项;加油时开的是普通发票或专用发票,专票才有进项。如果企业两边都拿、两边都入账,账面就出现同一笔油款对应两张票,进项和费用重复。这一类错在实务里不罕见,因为加油卡由行政管、油票由车队管、入账由财务管,三条线各拿各的票,谁也没看见另一张。
铁路这边没有这个岔路,但有一个类似的坑:退票、改签产生的费用,要在"支付退票、改签费用后"才能开(22 号公告第一条)。有些公司习惯在订票当时就把票开掉,行程一变,退改签的费用凭证就对不上原票,报销单里出现一张开票日期早于实际行程的票,解释起来费劲。
什么没变,什么不能这么写
第一,员工自己在 12306 开的铁路电子发票,本身有效。禁的是第三方平台和个人提供开具、交付、下载服务,不是禁员工自助开票。
第二,公告没有规定纸质报销凭证停用。22 号公告七条原文里没有这句话,第六条只写"为进一步方便旅客报销入账,新增电子发票(铁路电子客票)样式,纳税人可根据需要自主选择",两版样式的票面差异公告未逐项列明,本文不替代比对。谁把这条写成"纸质凭证作废",是把别处的口径搬过来了。
第三,公告里没有"180 日"这个期限。铁路方面在对外介绍优化服务时提到过 180 日的表述,但公告七条原文未列此条,本文不把它当作公告条款使用。
第四,不能反过来说"平台给的票一律不能用"。判断依据是交付主体和取得路径,不是票面上的销售方名称。
操作指引
第一步,把"谁去开票"定下来。 时间点:12 月 1 日前完成。动作:行政把常出差的员工名单拉出来,逐一确认后续由员工本人在 12306 开、还是由行政作为购票人代开。做到什么算完成:每类人对应一条固定路径,写进报销制度第一页。若公司没有行政代订、全部员工自助订票,则本步只需在制度里删掉"平台代开"这一句。
第二步,改报销单据的收口方式。 时间点:11 月 30 日前。动作:停止接收差旅平台导出的铁路发票汇总包,改为员工在 12306 下载原件后提交,或由行政在窗口/自助机申领扫码单后当场开。做到什么算完成:财务手上每一张铁路票都能说清是谁、通过哪个入口开的。若历史票据已经来自平台汇总包,则不做追溯,只从 12 月 1 日之后发生的行程起执行,历史票单独标注来源存档。
第三步,把加油卡的两张票分开管。 时间点:本季度结账前。动作:确认本公司加油卡是"充值开票"还是"加油开票",二选一之后固定下来;已同时取得两类票的,逐笔核对油款与里程,重复部分做转出或调账。做到什么算完成:油款台账上每一笔支出只对应一张有效凭证。若车队与行政分头拿票,则先合并到一张台账再核。
第四步,抬头信息一次录准。 时间点:下一次开票前。动作:把公司名称、统一社会信用代码、地址电话、开户行账号做成一张卡片发给出差人员,行政在 12306 里预设常用抬头。做到什么算完成:新开的票抬头零差错。若已经开错抬头,按铁路现行规则走退换流程,不得自行涂改票面。
第五步,季度抽查一次来源。 时间点:每季度末。动作:随机抽 10 张铁路票,逐张核对开票入口与交付人。做到什么算完成:抽查记录留档,异常项书面说明。
一个具体情形
B 公司是做外贸的,12 个人,全年铁路差旅大约 38 人次。过去三年的做法是:行政在某差旅平台统一订票,平台月底导出一份 PDF 汇总包,票面合计一年六万四千元左右,财务按包入账,进项按现行旅客运输服务抵扣规定计算,一年大概五千三百元。
2026 年 12 月,公司按老办法继续让平台出包。问题出在次年的一次例行核查:核查人员抽到其中三张票,问"这三张票是谁交付给你们的"。财务答"平台下载的"。再问"平台有没有开票资格"。答不上来。
后果不在于税:这三张票的票面要素是真的,税额也如实申报了。后果在于凭证链的解释成本——公司需要重新向铁路系统调取原始开票记录,逐张说明取得路径,前后补正了两轮,花了六个工作日,最后以"员工自行在 12306 重新开具、原平台包作废"的方式收口。这六个工作日不产生任何税款,纯粹是流程返工。
正确做法很简单:订票仍然可以用平台(订票本身不受限),但开票必须回到铁路入口。行政作为购票人,凭自己的身份证件加 12306 订单号在窗口申领扫码单,或在 12306 里直接开;员工自己出的差,让员工自己开。平台只承担订票和行程管理,不再进入票据环节。
这件事我们替客户处理过四轮。第一轮卡在"平台说可以开",我们按公告第五条逐字对,平台的说法站不住;第二轮卡在抬头,行政把公司简称填进去了;第三轮卡在退票费,行程取消后费用凭证没有单独开;第四轮才把流程固定下来——现在我们的做法是,凡涉及铁路票,一律只认 12306 入口和车站窗口/自助机两个来源,平台导出的包只作行程核对,不入账。
退票与改签:最容易开错的两处
第一处是把退票当行程。行程取消,票价全额退回,但退票手续费是真实发生的费用。这笔费用的凭证要在"支付退票费用后"才开(22 号公告第一条),开出来的票面金额是手续费,不是票价。有公司把原票直接拿来报销,票面金额与实付金额差几百块,账上就一直挂着一笔解释不清的差额。
第二处是改签后的差额。改签升舱补差价,原票已开,补差部分按新行程重新开;改签降舱退差,退的钱进了账户,原票金额却没调。这两笔在申报表上不显眼,在核查时很显眼——票面金额与支付流水对不上,是最容易被抽到的类型。
这两处的共同点:都不是"开不开得了"的问题,是"开票时点对不对"的问题。公告把时点钉在费用支付之后,就是要求票跟着钱走,而不是票跟着行程走。
未取到、未确认的部分
22 号公告附件只有一份电子发票(铁路电子客票)样式文件。公告第六条只说"新增样式、纳税人自主选择",新增样式与此前票面的具体差异未逐项列明,本文不做比对,也不据新闻稿补写票面细节。
铁路电子客票的进项抵扣,现行规则源自旅客运输服务抵扣的相关规定,该规定在增值税法 2026 年 1 月 1 日施行后的衔接文件,本文未逐条核到条号,因此正文只写"按现行旅客运输服务抵扣规定计算",不挂具体文号。这一处我们按保守方式处理:不确定条号就不写条号,宁可少一句依据,不挂一个可能过期的引用。
第三方平台在 12 月 1 日之后具体会怎么调整产品,公告未涉及,本文不作推断。企业侧只需要认一条:开票入口只有铁路系统内部那几处。
谁在提供这类判断
以上判断来自代理记账一线的票据归集经验,不是政策解读的转述。杭州一棵松企业管理有限公司持有代理记账许可证 DLJZ33011420250075,服务范围包括代理记账、纳税申报、票据合规审核与年度汇算协助;涉及铁路、成品油等特定票据来源的合规判断,我们按公告原文逐条比对后给出结论,不代替税务机关认定。