2026—2027 年这一批税收政策,把到期日写进了条款本身。跨年合同里只写一个税率数字,等于把不确定当成确定。
一、先把五份文件摆出来
《国务院关税税则委员会关于调整对原产于美国的进口商品加征关税措施的公告》(税委会公告 2026 年第 6 号),2026 年 11 月 9 日成文,自 2026 年 11 月 10 日 13 时 01 分起施行。内容是调整税委会公告 2025 年第 4 号规定的措施:在 2 个月内继续暂停实施 24% 的对美加征关税税率,保留 10% 的对美加征关税税率。
《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告 2026 年第 10 号),第一条把起征点写死在「自 2026 年 1 月 1 日至 2027 年 12 月 31 日」:按月计税的月销售额 10 万元,按季的季度销售额 30 万元,按次的每次(日)销售额 1,000 元。
《财政部 税务总局关于延续实施公共租赁住房税收优惠政策的公告》(财政部 税务总局公告 2026 年第 4 号),2026 年 1 月 12 日发布,第十条只有一句话:本公告执行至 2027 年 12 月 31 日。
《财政部 海关总署 税务总局关于跨境电子商务出口退运商品税收优惠政策的公告》(财政部 海关总署 税务总局公告 2026 年第 16 号),2026 年 2 月 6 日发文,政策适用期 2026 年 1 月 1 日至 2027 年 12 月 31 日,6 个月原状退运、不含食品、已退税款须补缴,四条限制同时成立。
《财政部 税务总局关于调整部分产品出口退税政策的公告》(财政部 税务总局公告 2026 年第 29 号),2026 年 10 月 12 日发布,自 2027 年 4 月 1 日起施行:新能源汽车增值税出口退税率由 13% 下调至 9%,取消电子烟设备装置等产品出口退税,适用退税率以出口货物报关单注明的出口日期界定。
五份文件,五个止日:2 个月、2027-12-31、2027-12-31、2027-12-31、2027-04-01。
二、到期不是一个动作,是四种
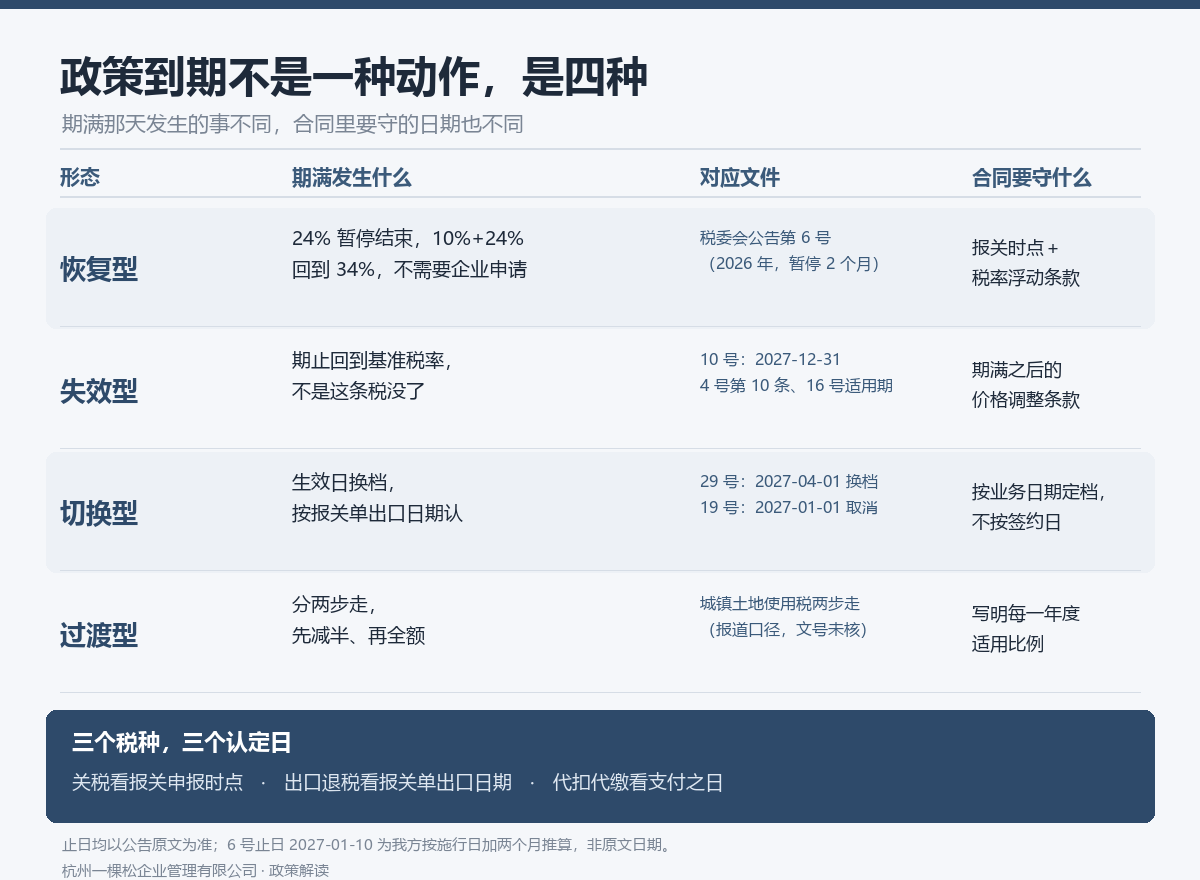
第一种,恢复型。 暂停的是税率,不是条款。税委会 6 号暂停的是那 24%,保留的 10% 一直在。2 个月期满而没有新公告续期,24% 就回到原位,合计回到 34%。这条按条文推:公告只写「暂停」与「保留」,没写「取消」。
第二种,失效型。 执行期止的写法是「执行至某日」。10 号、4 号、16 号的止日都落在 2027 年 12 月 31 日;期止之后不是「从此没有这条税」,而是回到基准税率——小规模 3% 的征收率回到 3%,公租房回到一般规定,退运商品回到照章征税。恢复这件事不需要企业申请:辽宁省税务局公开办事指南按《税收征收管理法实施细则》第四十三条的口径写明,减税、免税期满,应当自期满次日起恢复纳税;要动的是申报口径,不是资格手续。
第三种,切换型。 29 号给的是确定生效日:2027 年 4 月 1 日一到,13% 变成 9%,不看合同签在什么时候,看报关单上的出口日期。
车船税那条也属这一类。《财政部 税务总局 工业和信息化部关于调整节能汽车、新能源汽车车船税优惠政策的公告》(财政部 税务总局 工业和信息化部公告 2026 年第 19 号)自 2027 年 1 月 1 日起取消节能汽车减半征收、取消纯电动商用车等免征——这一条的原文我们没取到,只核到安徽省税务局 12366 在 2026 年 7 月的公开问答引述了该文号与生效日,引用时按公开问答的口径写,不作为条文原文使用。
第四种,过渡型。 取消也给缓冲。据中国政府网 2026 年 7 月报道,两部门调整部分能源资源行业企业城镇土地使用税政策时设了两步:对恢复征税的土地,2026 年 9 月 1 日至 2027 年 8 月 31 日按应纳税额减半征收,2027 年 9 月 1 日起全额征收。这一条只见官网报道,具体公告文号我们未取到,此处只作「过渡型存在」的例证,不作条文引用。
四种形态的差别不在数字,在「期满那天会发生什么」。恢复型和失效型都是「回到基准」,切换型是「换到新档」,过渡型是「先减半再全额」。猜错形态,比算错税率更贵。
三、真正签错的,是没写「按哪天认定」
三个税种,三个日期。
出口退税看报关单注明的出口日期,这是 29 号写明的。关税看施行时点:6 号写的是 2026 年 11 月 10 日 13 时 01 分,不是当日零时;在途货物按哪个时点适用,公告没写,实践中按报关申报时点处理,这属执行口径,不是条文。增值税优惠看纳税义务发生时间,这是增值税的通行口径,10 号只定期限、不定认定日。
所以合同里那句「税率以国家政策为准」,是空的。政策只给期限,不给认定日;认定日要企业自己在合同里落。落不下来,2027 年 1 月的一批货、2027 年 4 月的一批出口、2027 年 12 月的一张发票,就会各自按不同日期算出不同结果——争议不是从税率开始的,是从日期开始的。
四、什么没变,不能这么写
先说不能写的三句。
不能写「中美关税已取消」或「加征归零」:6 号原文是「继续暂停实施 24%,保留 10%」,暂停不等于删除。
不能写「24% 永久暂停」,也不能写「暂停到期一定恢复」:原文只有「2 个月内」,续不续期是下一个公告的事,见不到新公告之前,两种可能都在。
不能写「2027 年底政策全部结束」:期止是回到基准,不是从此没有这条税;而且 2023 年那批优惠就已经统一续到 2027-12-31,2026 年衔接公告又把新一批定在同一天——这个日期是续期周期的节点,不是终点。
再说三处我们没取到的,如实标注:①6 号公告没写「2 个月」的确切止日,2027 年 1 月 10 日是我们按施行日加两个月推的,属推算;②24% 暂停与 10% 保留所对应的商品清单范围,我们没有核到 2025 年第 4 号的附件,不做清单层面的判断;③车船税 19 号的原文未取到,只有省级税务机关公开问答的引述。
还有一件核过但不作依据的:美方同期也延长了部分对华关税豁免,媒体有报道,但我们没有核到对方公告原文,本稿不引用、不推断,也不据此判断「双方同步」。
五、操作指引:四步,照着做
第一步,签约前,商务负责人。 把合同期内的涉税条款拉一张「止日表」:一条一行,写清文件名称、文号、止日、到期形态是四种里的哪一种。完成标准:每一条都有文号和止日,没有文号的先不写进合同。
第二步,报价前,财务负责人。 同一笔业务算两次:按现行档算一次,按「期满档」算一次。若两次差额占毛利 5% 以上,则差额必须进报价说明;若不到 5%,则并入报价,不单列。
第三步,定稿前,法务与商务。 合同里落三句,不要只写一句「以政策为准」:一是认定日——「本条约定的税率,以报关单申报日期/出口日期/纳税义务发生时间为认定日」;二是届满调整——「本合同执行期内,相关税率因政策到期或调整发生变化的,双方按调整后的税率重新确认价款」;三是举证——「主张适用某一税率的,由主张方提供对应的报关单或纳税申报记录」。
第四步,届满前 30 日,财务负责人。 逐条查有无续期公告。若已续期,则按新公告更新止日表,不改合同;若未续期,则启动第三步的价款重谈;若公告还没出,则按保守档执行并留痕——差额先计入待处理,不直接冲收入。
六、一个推演:A 公司的 2027 年报价
A 公司(脱敏推演,非真实客户)2026 年 11 月要签一份 2027 年全年进口合同,从美国进口一批设备,合同金额 1,000 万元(不含税),报价单上写的是「关税及加征部分按 10% 计」。
按现行档:加征 10%,税额 100 万元,报价是对的。
按期满档:若 2027 年 1 月 10 日之后没有续期公告,24% 回到条款,合计 34%,税额 340 万元。差额 240 万元,等于这笔合同毛利的全部还倒挂。
正确做法不是把报价抬到 34%——那样报不出去。是三步:报价单列「现行 10%」与「届满 34%」两档,注明触发条件;合同写第三步那三句;财务在 2026 年 12 月中旬设一个提醒,查 1 月 10 日前有无续期公告。若续期,按新公告更新;若没有,按届满档执行,1 月 10 日之后到港的货按 34% 报关,差额由合同条款摊回。
这个推演的落点,回到第一节那句结论:不确定的不是税率,是日期。日期写进合同,税率才有得谈。
七、我们自己是怎么处理的
这一条我们真踩过:2027 年度预算里要给跨境客户做两档测算,卡就卡在止日上——公告只写「2 个月」,没有具体日期。
我们把三处都核了一遍:财政部关税司的公告原文、财政部办公厅的转载页、省级税务机关的公开问答。三处文字一致,都没有具体止日。
保守处理是按 2027 年 1 月 10 日备货与报价,不是按 12 月 31 日。原因很直白:多留一个月,最坏结果是报价略高、客户问一句;少留一个月,是一整批货的税差,没有回旋余地。这条口径目前没有官方解释,我们按保守方式处理,保守在哪里也写在这里:止日按早的算,税率按高的算。
八、最后一句
2027 年 12 月 31 日不是巧合,是一次集中到期。企业做 2027 年的预算,真正要盯的不是「今年税率多少」,是「哪一天之后按另一个数算」。
杭州一棵松企业管理有限公司,主营代理记账、财税合规化与园区落地服务,代理记账许可证号 DLJZ33011420250075。